美国制造业平台Re:Build宣布获得21亿美元融资。公司表示,资金将用于扩大硬件产品制造能力,并推出新的工业创业项目。TechCrunch报道,这轮投资由General Catalyst与JPMorganChase战略投资集团领投,其他投资者没有披露。Re:Build总部位于马萨诸塞州,业务覆盖工业产品设计、工程、生产与创业公司孵化。
Re:Build在2023年将电动汽车创业公司Slate Auto分拆出去,此后Slate继续独立融资与发展。此次新资金属于Re:Build本身的融资安排,不能与Slate Auto此前筹资金额混为一谈。两家公司的关系体现了平台孵化模式:母体保留制造与工程能力,特定产品项目则可单独建立公司、吸引资本。
以制造网络承接多类硬件
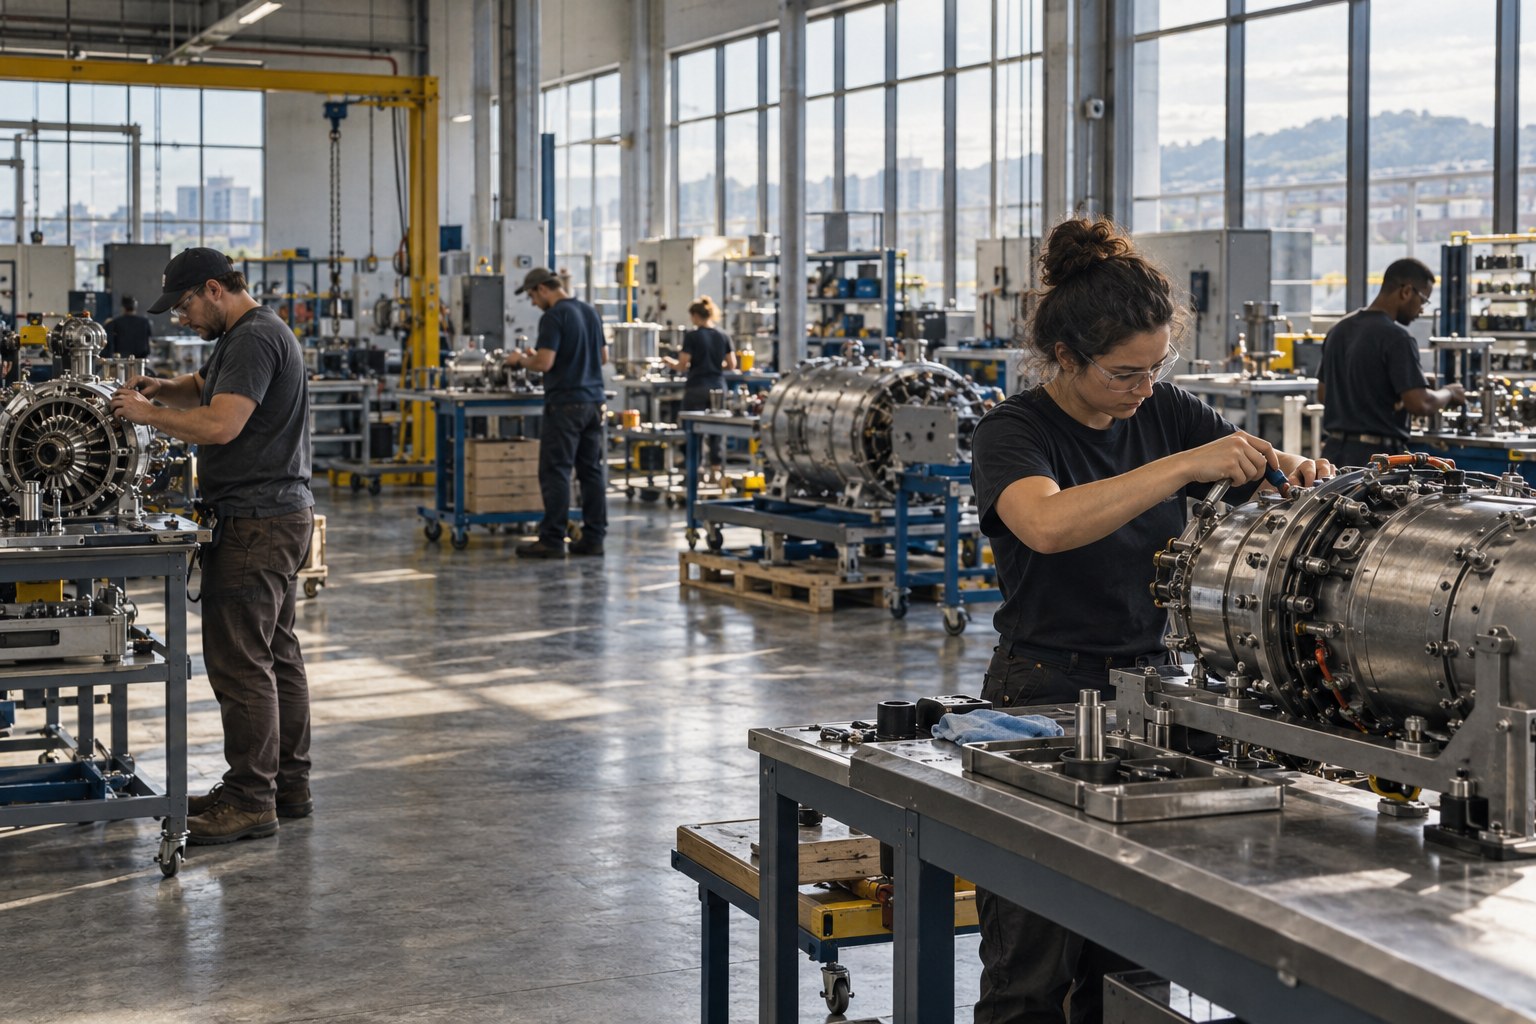
Re:Build称其网络企业在美国雇用超过2100名员工,并拥有约240万平方英尺的制造能力。公司一方面与工业企业合作,承担产品设计、工程和规模化生产;另一方面会在服务不足的市场中孵化新公司。涉及领域包括航空航天、国防和其他硬件行业。公司将这种组合称为建设美国工业能力的一种路径。
公司联合创始人Jeff Wilke曾在Amazon担任商业业务负责人,其他多位管理人员也有Amazon工作经历。公司称自2020年成立以来,已推出数百种产品和生产系统。此类规模数据来自企业自身披露,具体产能利用率、订单质量和各业务收入结构仍未在报道中完整公开。
投资方把制造能力与供应链韧性联系起来,称企业需要能够在美国大规模运营的制造平台。这样的观点出现于美国企业希望降低对单一地区供应链依赖的背景下。但建设制造能力需要持续资本投入,厂房面积和员工规模并不能直接说明生产效率或盈利表现,最终仍要看订单、良率、交付周期和现金流。
资本规模也提高执行要求
对Re:Build而言,融资可以支持设备采购、产线扩建和新项目启动,也可能帮助旗下初创企业更快完成从设计到量产的转换。传统硬件创业往往需要同时解决产品、供应链与生产融资问题,平台模式试图把部分基础能力集中提供,让创业团队将资源放在产品和客户上。
不过,多领域经营也带来管理复杂度。不同产品的认证周期、生产工艺和客户需求差异很大,扩张速度若快于订单增长,可能形成闲置产能;若依赖少数大客户,订单波动也会影响工厂利用率。Re:Build此次融资规模显著,资金能否转化为稳定的制造业务,将取决于后续合同和实际产出,而不是募资金额本身。硬件平台的优势通常要通过反复生产来体现:设计能否适配现有设备、供应商能否按时交货、质量问题能否被快速追踪。Re:Build试图将这些能力作为共享基础设施提供给不同项目,融资将增加其调度资金的空间,但并不能消除每个产品单独面对的市场风险。对外披露的员工和面积数据只是规模指标,仍需结合实际产出判断效率。融资对美国本土供应链议题的回应也不代表生产将自动回流。原材料、技能人才、设备供应和制造成本都需要长期投入,平台型企业还要让新项目获得足够订单。后续若披露更多工厂扩建和客户合同信息,才能判断此次融资转化为多少新增生产能力。