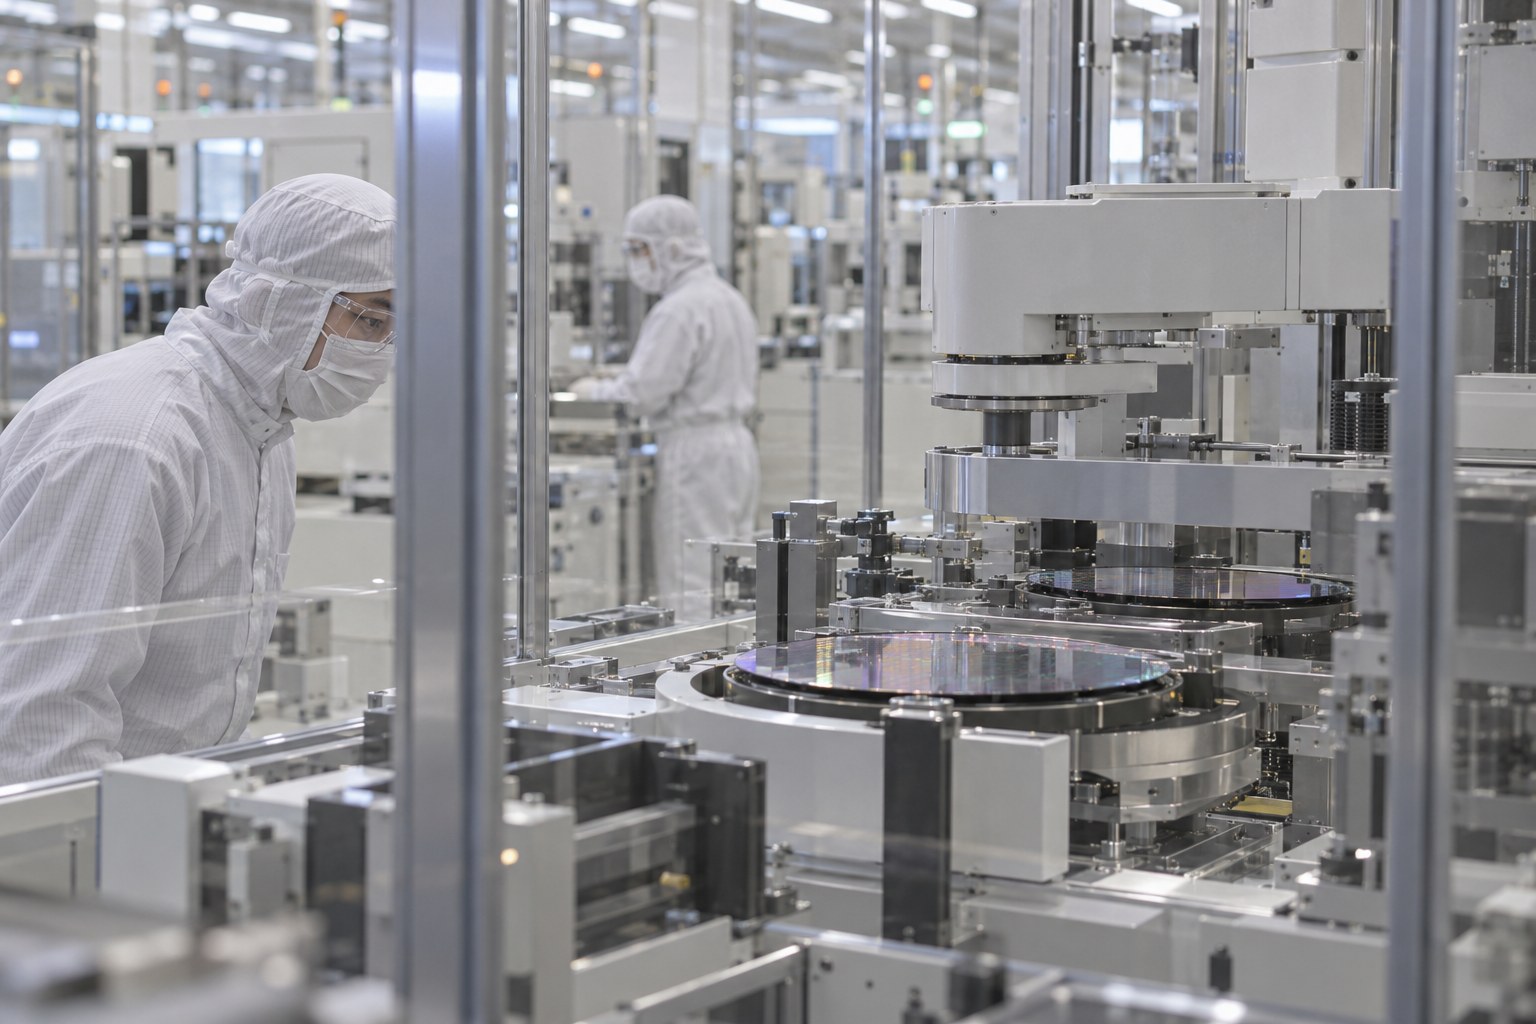
SK海力士10月28日公布2026财年第三季度业绩,营收达到104.6155万亿韩元,营业利润为83.3338万亿韩元,净利润为39.7756万亿韩元。营收首次超过100万亿韩元,营业利润也创下单季纪录。公司给出的营业利润率约为80%,显示这一季度收入增长集中转化为利润。
与上年同期相比,营收增长327.9%,营业利润增长632.1%,净利润增长215.7%。公司把业绩改善归因于高带宽内存(HBM)及其他存储产品需求强劲。高端存储器正被用于AI加速器和数据中心系统,供应商的产品组合与产能分配因此成为市场关注重点。
AI内存需求拉动收入
这份成绩单反映了生成式AI基础设施持续扩张对内存供应链的影响。训练和推理系统需要快速读取大量参数与数据,HBM等高带宽产品因而成为加速器平台的重要配套。与此同时,传统DRAM等产品也受到数据中心采购和存储需求的带动。公司没有把业绩完全归结为单一产品,而是提到内存产品整体需求增加。
SK海力士在结果中披露,第三季度向每股派发2万韩元股息,其中1万韩元为常规股息,另1万韩元为特别股息,后者与公司从铠侠投资中获得的收益分享有关。公司还提出在2026年执行约100万亿韩元的股东回报计划。具体回报安排与节奏仍取决于计划执行,公告中的金额不应简单理解为单一现金股息。
公司创纪录的季度利润说明存储芯片供应商正在受益于AI需求,但也把行业的产能和投资问题带到台前。制造新一代内存需要设备、厂房和时间,扩产决策必须判断当前订单是否会持续。对客户而言,供应稳定与产品性能同样关键;对制造商而言,快速扩大产能可能带来周期高点过后闲置的风险。
高利润也伴随供需考验
AI服务器的持续建设提高了市场对高带宽内存的需求,但芯片行业仍受全球经济、客户采购计划和产品价格变化影响。单季纪录体现当前供需环境,却不能直接证明未来每个季度都会延续同样增幅。SK海力士在新闻稿中表示,将以存储需求增长和技术竞争力为基础争取稳定经营表现。
这份业绩也为观察AI基础设施投入提供了一个供应链侧面:模型与数据中心厂商增加算力采购时,计算芯片并非唯一瓶颈,内存同样影响系统吞吐和成本。接下来市场会继续关注HBM供货、普通DRAM价格和公司资本支出如何配合需求变化。公司本次公布的财务数据仍属初步结果,审查尚未完成。公司对股东回报的安排也说明,当前高盈利带来的现金流正被用于资本分配,而不仅仅是扩充设备。AI内存需求仍是业绩的重要驱动力,但从需求到财报之间还隔着产品认证、交付计划和价格谈判。观察公司后续季度时,应同时看出货量和单位价格,避免把一个季度的高增长简单外推为长期趋势。制造商的客户合同和技术路线也会影响实际供应节奏。HBM产品需要与AI加速器平台配合,验证和量产安排通常不是短期内可以随意切换的。若客户继续增加采购,供应商还要平衡高端产品与其他存储产品的资源配置。